https://doi.org/10.29059/cienciauat.v21i1.2120
Costos y
rentabilidad de la producción apícola en el municipio de Champotón, Campeche,
México
Costs and profitability of
beekeeping production in the municipality of Champotón,
Campeche, Mexico
Costos y rentabilidad de producción
apícola
Miguel Ángel Magaña-Magaña, Lucely
Carminia Contreras-Uc*
*Correspondencia:
lucelycontreras@gmail.com/Fecha de recepción: 23 de mayo de 2026/Fecha de
aceptación: 5 de noviembre de 2026/Fecha de publicación:18 de noviembre de
2026.
Tecnológico Nacional de México, Campus
Conkal, Avenida Tecnológico s/n, Conkal, Yucatán, México, C.P. 97345.
Resumen
La apicultura es una de las actividades pecuarias que
contribuye a mejorar la economía de las familias rurales y coadyuva a dinamizar
las economías locales, debido al efecto multiplicador que genera. El objetivo
del presente estudio fue estimar y analizar los costos de producción e
indicadores de rentabilidad del proceso de producción apícola en el municipio de Champotón, Campeche. La información se obtuvo
entre agosto y octubre de 2023, mediante una encuesta
aplicada a 143 apicultores divididos por
muestreo estratificado en cuatro niveles, según la tenencia de colmenas. Los
costos de producción fueron actualizados al 2025 considerando la inflación
acumulada del Índice Nacional de Precios al Productor. Finalmente, se estimaron
y analizaron variables económicas. Se encontró que, en general, el costo
variable (CV) representó el 68.1 % del costo de producción apícola, cuyo monto
total ascendió a 67 963.2 pesos mexicanos (MXN). El costo de la mano de obra,
combustible y los insumos alimenticios en conjunto representaron el 78 % de los
CV. Las cajas, los cuadros y bastidores y, las tapas y pisos integraron el 69 %
de los costos fijos (CF). El ingreso promedio anual de la apicultura fue de 74
211.8 MXN con una ganancia (G) de 6 248.6 MXN, una relación beneficio costo
(RBC) de 0.092 y una tasa de rendimiento del capital invertido (TRACI) de 6.2
%. De acuerdo con los CF, la actividad apícola presentó el nivel
tradicional o tecnificación baja, determinado
por la falta de equipos modernos. La
G tuvo un incremento asociado al volumen de producción, el primer
estrato (< 50 colmenas) presentó pérdidas, del segundo al tercer estrato el incremento fue de 6.99 veces y del tercero
al cuarto de 2.94 veces. La escala de producción y la eficiencia en el manejo
de los costos y recursos disponibles condicionaron la rentabilidad de la
apicultura.
PALABRAS CLAVE: miel,
inversión, costo medio, ganancia, rendimiento del capital.
ABSTRACT
Beekeeping is one of the livestock activities that
helps improve the economy of rural families and contributes to energizing local economies, due to the multiplier effect
it generates. The objective of this study was to estimate and analyze the
production costs and profitability indicators of the beekeeping production
process in the municipality of Champotón, Campeche.
Data were collected between August and October 2023 through a survey
administered to 143 beekeepers, who were divided into four levels using
stratified sampling according to the ownership of hives. The production costs
were updated to 2025 considering the accumulated inflation of the National
Producer Price Index. Finally, economic variables were estimated and analyzed.
It was found that, in general, the variable cost (VC) represented 68.1 % of the
total beekeeping production cost, whose total amount reached 67 963.2 Mexican
pesos (MXN). The cost of labor, fuel,
and feed supplies together represented 78 % of the variable costs (VC).
The boxes, frames and racks, and the covers and floors accounted for 69 % of the fixed costs (FC). The average annual
income from beekeeping was 74 211.8 MXN with a profit (P) of 6 248.6 MXN, a benefitcost ratio (BCR) of 0.092, and a return on invested
capital (ROIC) of 6.2 %. According to the CF, the beekeeping activity presented
a traditional or lower technical level, determined by the lack of modern equipment. The P experienced an increase associated
with the production volume. The first stratum (< 50 hives) presented losses;
from the second to the third stratum, the increase was 6.99 times; and from the
third to the fourth one was 2.94 times. The production scale and efficiency in
the management of costs and available
resources conditioned beekeeping profitability.
KEYWORDS: honey, investment, average cost, profit, return
on capital.
INTRODUCCIÓN
La historia de la
producción de miel en México se entrelaza con la de sus pueblos originarios,
quienes ya practicaban la domesticación de abejas nativas para la obtención de
este dulce y de otros productos como la cera y el polen, de
acuerdo a la información del Instituto Nacional de Economía Social
(INAES, 2018). En el país, la apicultura tiene un gran impacto en el ámbito
social, económico y ambiental, por los volúmenes significativos de producción de miel, la generación de empleos, su aporte de
divisas a través del comercio internacional y
por ser la actividad pecuaria que más armoniza con el medio ambiente
(Baena-Díaz y col., 2022; Huerta-Barrientos y
col., 2022; Magaña-Magaña y col.,
2016; Pat-Fernández y col., 2020). Asimismo, para las familias rurales,
la apicultura contribuye a mejorar su economía, ya que impulsa el desarrollo
local debido al efecto multiplicador del
gasto que desencadena (Nuñez-Moscoso, 2023).
En el año 2022 México
ocupó el séptimo lugar en producción de miel y el noveno en exportación
respecto a otros países, de acuerdo con cifras de la Base de Datos Estadísticos
de la Organización de las Naciones Unidas para la Alimentación y la Agricultura
(FAOSTAT, por sus siglas en inglés: Food and Agriculture Organization Corporate Statistical Database) (FAOSTAT, 2024). Campeche es el segundo estado
del país con mayor producción de miel, el volumen de producción en el año 2022
fue de 8 274 toneladas (T), lo que representó el 13 % de la producción
nacional. Los apicultores del municipio de Champotón son los principales productores de miel de Campeche, ya que del 2018 a 2022 ocuparon el
primer lugar en volumen de producción, con un promedio de 2 147 T de miel, que
representó el 29 % de la producción estatal, de acuerdo con el Sistema de
Información Agroalimentaria de Consulta (SIACON, 2024). La mayor parte de la
producción de miel en Champotón se exporta a través de intermediarios, la miel
mexicana es un producto apreciado en el comercio internacional, debido a sus
características organolépticas; no obstante, la apicultura requiere mejorar su
competitividad en el mercado nacional e internacional (Canepa y Pérez, 2017).
La rentabilidad es
considerada como una medida de la competitividad del proceso de producción
empresarial que, dado el nivel de precios de los insumos y los de venta de
productos, permite la presencia o continuidad de la empresa en el mercado (Aparicio-Porres y Chauca-Gutiérrez,
2026; Magaña y Leyva, 2011; Zavala y col.,
2021). La competitividad de la actividad apícola está supeditada a las
exigencias sanitarias y de inocuidad de los países importadores, por lo que las
buenas prácticas productivas y la adopción
de innovaciones tecnológicas son de vital importancia (Sánchez-Gómez y
col., 2022). A corto plazo, su adecuada implementación incrementaría los costos de producción, condicionando la rentabilidad que se obtiene por colmena. Sin embargo,
en el largo plazo coadyuvaría a obtener mejores
ingresos y a consolidar la presencia de la miel en el mercado
internacional (Aparicio-Porres y
Chauca-Gutiérrez, 2026; Magaña-Magaña y col., 2016; Sánchez-Gómez y col., 2022), ya que los precios de
venta de la miel y el costo de los insumos productivos son los factores que más
afectan la rentabilidad apícola (Ramírez y col., 2023; Sánchez-Gómez y col.,
2025).
Además de la pérdida
de competitividad, la falta de adopción tecnológica, el elevado precio de los
insumos y el bajo precio de la miel, la apicultura está condicionada por problemas de
diversa índole que influyen en su productividad, estructura de costos,
calidad de los productos y, por ende, en su rentabilidad. Entre estos factores
destacan las formas de comercialización (Chi y col., 2022), la producción a
pequeña escala de forma alternada con otras actividades agropecuarias; y la
adquisición de insumos al último intermediario, lo que eleva los costos
operativos (Canepa y Pérez, 2017; Chi y col.,
2022; Pat-Fernández y col., 2020). Asimismo, influyen la escasa o nula
cultura empresarial (Contreras y Magaña, 2018; Vital-Peralta y col., 2019), las plagas, las enfermedades y los
efectos del cambio climático. Este último fenómeno ha provocado modificaciones
en la temperatura, la precipitación pluvial y la estacionalidad, condicionando
la disponibilidad de néctar, polen y exudados vegetales, insumos determinantes para
la producción apícola (Magaña y Leyva, 2011; Sánchez-Gómez y col., 2022).
A pesar de las
problemáticas que dificultan el desarrollo de la apicultura, esta sigue siendo
una actividad rentable (Contreras y Magaña, 2017; Dolores-Mijangos y col.,
2017; Pat-Fernández y col., 2020; Ramírez y col., 2023; Zavala y col., 2021).
Sin embargo, para que el sector se robustezca financieramente y garantice su
presencia en el mercado internacional, es necesario aumentar la productividad
por colmena e implementar estrategias que reduzcan los costos de producción sin
comprometer la eficiencia técnica ni los rendimientos productivos y económicos
(Campos y col., 2018). Una forma de fortalecer el desempeño de las empresas es
mediante la economía de escala, ya que coadyuva a reducir los costos medios de producción, porque a medida que incrementan
los volúmenes de producción, menores son los costos a los que se incurren
(Beltrán-Ayala y Vásconez-Robalino, 2020).
El objetivo del
presente estudio fue estimar y analizar los costos de producción e indicadores
de rentabilidad del proceso de producción
apícola en el municipio de Champotón, Campeche, México.
MATERIALES Y MÉTODOS
La información de
campo respecto a los parámetros e indicadores del presente trabajo de investigación se obtuvo por medio de una encuesta aplicada a productores de miel en las siguientes localidades del municipio de Champotón, Campeche: San Pablo Pixtun, Xbacab, Hool, Santo Domingo Kesté, Sihochac, Villa de Guadalupe y la cabecera municipal,
denominada con el mismo nombre. El municipio de interés se localiza en la zona
centro-oeste del estado de Campeche. Forma parte de la costa del Golfo de
México, y colinda al norte con los municipios de Campeche y Hopelchén, al sur
con Escárcega, al este con Calakmul y al oeste con el municipio de Carmen.
Geográficamente se ubica entre los paralelos 17º49' N y 19º41' N y los
meridianos 89º32' W y 91°08' W, de acuerdo con el Instituto de Desarrollo y
Formación Social (INDEFOS, 2024).
El instrumento
utilizado fue una cédula de entrevista constituida por 41 preguntas de
respuesta cerradas y 6 abiertas, integradas en los siguientes rubros: datos
generales del productor (9 preguntas),
proceso de producción (14), productividad y mercadeo (2), mano de obra
(4), transporte (4), equipo e infraestructura de producción (1), insumos (3) e
integración vertical de la actividad (10). Las preguntas de respuesta abierta
contribuyeron a explicar el por qué de las prácticas apícolas como, por
ejemplo, el uso de ciertos insumos alimenticios en vez de otros. Previo al
trabajo de campo, y con el fin de validar las preguntas contenidas en la cédula
de entrevista, los primeros dos días del mes de julio de 2023 se realizaron las
pruebas piloto en las que se entrevistaron a 4 productores, uno por estrato. Los lugares seleccionados para las pruebas
fueron la ciudad de Champotón y Santo Domingo Kesté, ya que estas localidades
concentran el mayor número de colmenas y volumen de producción (SIACON, 2024).
En un día a distinta hora, se entrevistaron
a dos productores por localidad. Además, antes y después de la prueba piloto se discutieron las preguntas
de la cédula con dos expertos del área, profesores investigadores del Instituto
Tecnológico de Chiná, Campeche, integrantes de la Red
de Investigación de Apicultura y Meliponicultura del Tecnológico Nacional de
México, quienes sugirieron eliminar las preguntas que no eran relevantes para
el estudio.
Previo a estimar la
muestra estadística se realizó un muestreo preliminar que incluyó al 13 % (143)
de la lista correspondiente del municipio de Champotón (N = 1 099), información
proporcionada por la Secretaría de Desarrollo Agropecuario (SDA) del gobierno
del estado de Campeche. Con base en la
información del total de productores se integraron cuatro estratos según
la tenencia de colmenas, los cuales fueron: primero, hasta 50 colmenas;
segundo, de 51 a 100; tercero, de 101 a 150 y, el cuarto estrato formado por
productores con más de 150 colmenas.
Las entrevistas a los
143 productores se realizaron de forma presencial, durante los meses de agosto
a octubre de 2023, cada una con duración de
1 h con 10 min aproximadamente. Los valores se actualizaron para el año
2025 considerando la inflación acumulada durante el periodo 2023 a 2025 (16.43
%), reflejado en el Índice Nacional de Precios al Productor que publica el
Instituto Nacional de Estadística y Geografía (INEGI, 2026). La actualización
se realizó al multiplicar los valores económicos
por el factor de actualización (1.164 3). A cada uno de los productores
entrevistados se les comunicó el objetivo de la investigación y se propició el diálogo para obtener el consentimiento
informado de su participación en el estudio. Asimismo, con el propósito
de garantizar la confidencialidad de la
información en el registro de la información se identificó a cada
informante con un código numérico, por lo que el análisis de los datos se
realizó sin vincular a los informantes con éstos.
Finalizadas las
entrevistas del muestreo preliminar, se procedió a estimar la muestra
estadística de productores, para lo cual se empleó la técnica de muestreo
estratificado (Scheaffer y col., 2007), cuya fórmula fue la siguiente:
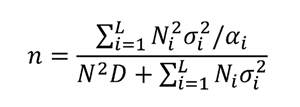
Donde:
n = Tamaño
de muestra estadística.
N = Total
de productores de interés.
Ni = Número
total de productores del estrato i.
σi2
= Estimador de la varianza del estrato i.
αi = Proporción de observaciones del estrato i.
D = B2/4;
donde B es el límite del error de estimación.
L = Número de
estratos.
La variable asociada
al muestreo fue el número de colmenas en posesión, el límite de error de
estimación fue el 5 % del valor promedio de la variable asociada. El número de
productores que resultó de la estimación de
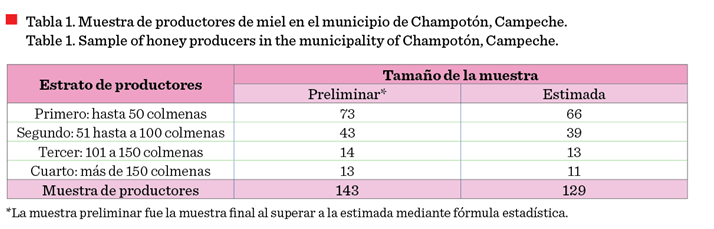
la muestra estadística (n) fue de 129, no obstante, en el muestreo
preliminar se entrevistaron a 143 productores, como la muestra preliminar fue
mayor a la estimada estadísticamente y para no descartar la información de los
14 productores que se entrevistaron de más, la muestra preliminar se consideró
como muestra final. El número de productores que integran la muestra final (n)
y por estrato (n*αi) se presenta en la Tabla 1.
La información
obtenida a través de la cédula de entrevista, previa verificación y
codificación de las respuestas abiertas, se registró en una base de datos,
diseñada en hojas de cálculo del programa Excel versión 18.0. El análisis de
las características productivas de la apicultura para contextualizar el proceso
de producción apícola se realizó por medio de la estadística descriptiva. Por
su parte, las variables económicas se describen a continuación:
1. Costo Variable
(CV). Se estimó por medio de la suma del valor de adquisición de todos los
productos y servicios (Xi) que intervienen en el proceso de producción, que
varían en forma directa al número de colmenas y cuyo periodo de consumo es
inferior al año. En este rubro de costos se incluyó a los insumos alimenticios,
la cera estampada, medicamentos, mano de obra (salarios), flete, entre otros. Cada producto o
servicio se multiplicó por el precio de adquisición (Pxi),
al que se le añadió el valor del servicio de transporte para la compra o entrega de la mercancía, en los casos en que se
haya incurrido a este gasto. La fórmula empleada en el cálculo fue:
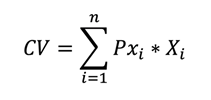
2. Costo Fijo (CF). Se
obtuvo al contabilizar la suma de los valores estimados de la depreciación anual de todos los activos fijos del apiario (VDAFi), como son los diversos equipos, infraestructura y
vehículos que tienen relación en el proceso de producción. En el proceso de
cálculo de este rubro de costos se siguió el método de línea recta y, como
valor del activo de interés se consideró el precio de adquisición como activo
nuevo. El periodo de vida útil considerado
para los activos fijos se fundamentó en trabajos académicos, entre los
que destacó el de Vital-Peralta y col. (2019) que han tratado la depreciación
de equipos y herramientas apícolas en la estimación de costos. La fórmula
empleada en el cálculo fue la siguiente:
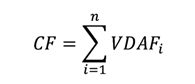
3. Costo Total de
producción (CT). Se calculó a través de la suma del valor de los CV y de los
CF, como se indica a continuación:
CT = CV +CF
4. Ingreso por ventas
(IT). Se estimó al multiplicar el precio al que se vendió el producto (Pi) por
la cantidad (Qi) que fue enviada al lugar de venta o
mercado. En este caso se agregaron los valores obtenidos por la venta de miel,
cera y otros productos de la colmena primarios
o elaborados. La fórmula empleada en el cálculo fue:
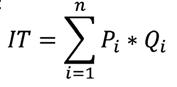
5. Ganancia o
beneficio (G). Se estimó al restarle al valor del IT el valor del CT. La ecuación que representa su cálculo se indica a continuación:
G =IT- CT
6. Relación Beneficio
Costo (RBC). Este indicador se estimó al dividir el valor de la G entre el CT
en el que se incurrió en el proceso productivo. La expresión de esta relación
fue:
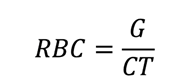
Otra forma de estimar
la relación es mediante el despeje algebraico:
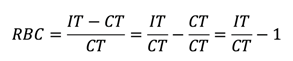
7. Tasa de Rendimiento
Anual del Capital Invertido (TRACI). Se estimó al dividir el beneficio o
ganancia entre el valor de la inversión (I) para el establecimiento del o los
apiarios (activos fijos). La inversión se consideró como la suma de los valores
de adquisición de todos los activos a precio de nuevo.
La expresión de este
indicador es:
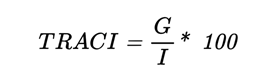
La interpretación de
la TRACI evidencia que por cada peso solicitado en préstamo (o propio) e invertido en la actividad, el valor del rendimiento
que ésta proporciona al final del año debe ser igual o mayor al de la tasa de
interés que se pagaría por el préstamo o disposición de capital (Magaña-Magaña
y col., 2016). El referente de la tasa de interés considerado en el presente
estudio fue la tasa de 9.2 % de los bonos de desarrollo del gobierno federal a
10 años (Banco de México, 2025).
Por su parte, la
ecuación para estimar los Intervalos de Confianza (IC) al 95 % para la
comparación de las medias muestrales entre estratos fue:
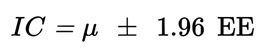
Donde:
µ = media muestral.
EE= error estándar.
El EE se estimó con la
siguiente fórmula:
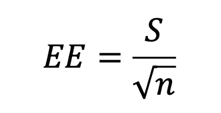
Donde:
S = desviación
estándar de la muestra final.
n = tamaño de la
muestra final.
RESULTADOS
Características productivas de la actividad apícola
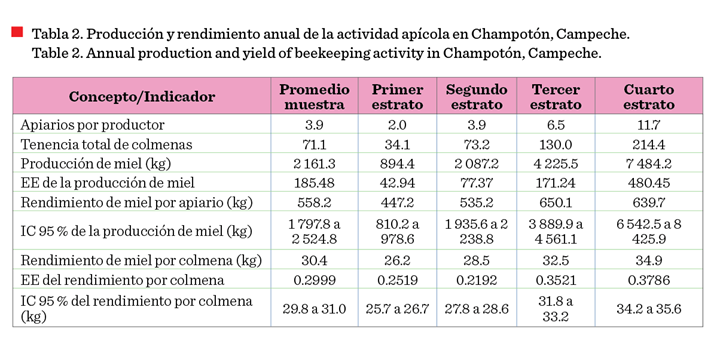
Los apicultores del
municipio de Champotón poseen en promedio, alrededor de 4 apiarios, siendo el
principal producto de la colmena la miel, cuyo rendimiento promedio por apiario
se estimó en más de T al año, por lo que la producción total de miel anual por
productor supera las 2 T (Tabla 2). En general, a medida que aumentó la tenencia de colmenas y apiarios, la
producción promedio de miel también se incrementó. Esto se aprecia porque al
comparar lo reportado para el primer estrato de productores con lo del cuarto estrato, el rendimiento por apiario aumentó en
43.0 %. En cuanto al rendimiento por colmena, que fue de más de 30 kg de miel al año, el indicador incrementó
conforme aumentó la tenencia de colmenas. La diferencia en el
rendimiento por colmena entre el primer y
cuarto estrato difirió en 33.2 %, la cual fue menor a la diferencia
estimada entre apiarios, pero en ambos casos con la misma tendencia. Tanto en
la producción de miel en un año como en el rendimiento por colmena, se puede
descartar con una probabilidad del 95 % que las diferencias entre los promedios
de los estratos se deban al azar, ya que los IC no se superponen (Tabla 2).
Suponiendo igualdad de circunstancias en el ambiente físico-natural donde se
ubican los apiarios, la explicación de las diferencias en la producción y el rendimiento, de los cuatro estratos, se basan en la
estructura y capacidad de producción distinta entre ellos, de acuerdo
a la información de los apicultores entrevistados. Por ejemplo, el
rendimiento promedio de miel es menor en el primer estrato, ya que, en
comparación con los demás estratos, su estructura productiva está constituida por un elevado número de
cámaras de cría (32.6 % registrado en el primer estrato, 27.2 % en el segundo, 25.9
% en el tercero y 20.2 % en el cuarto estrato).
Costos de producción
de la actividad apícola
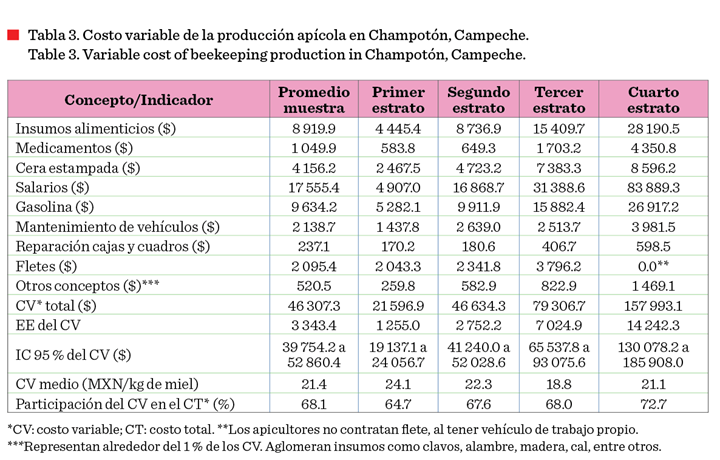
La
estructura del CT en la actividad apícola de Champotón estuvo
compuesta mayoritariamente por el CV (46
307.3), que representó en promedio el
68.1 % del CT (67 963.2) (Tabla 3). La participación porcentual del CV
se eleva a medida que se incrementa la tenencia de colmenas, lo que es debido a
la mayor compra de insumos y requerimiento de mano de obra necesaria (salarios)
para el manejo de mayor tenencia de colmenas. Asimismo, los montos promedios
erogados por estrato presentaron diferencias significativas (P ≤ 0.05), ya que
entre éstos los IC no se traslapan.
Contrario a lo
observado con la participación porcentual de los CV en la estructura del CT,
los costos variables medios (CV medios) o costos variables unitarios por
estrato reportaron una disminución del primer estrato al tercero, lo que indica
eficiencias técnico-económicas en el tercer estrato, no obstante, al elevarse
el CV medio en el cuarto estrato, aunque sin alcanzar al del primero y segundo
estrato (Tabla 3), se evidencia que los apicultores con más de 150 colmenas
presentaron algunas ineficiencias en el manejo y suministro de los recursos
productivos, como por ejemplo, los insumos alimenticios, cuyo CV medio también
aumentó del tercer al cuarto estrato (5.0 MXN, 4.2 MXN, 3.6 MXN, 3.8 MXN, CV
medios del primer al cuarto estrato).
El principal rubro de
valor en el CV fue el pago de salarios, mismo que representó el 37.9 % del
mencionado costo, le siguió en importancia la compra de gasolina (20.8 %) y, en
tercer lugar, se ubicó el gasto por la compra de insumos para la alimentación
de las colonias de abejas (19.3 %). El valor estimado por el pago del trabajo
contratado en la apicultura fue en promedio de 17 555.4 MXN al año por
productor, lo que es equivalente a 4 501.4 MXN por apiario y 246.9 MXN por
colmena (Tablas 2 y 3). De
acuerdo a la información de las
entrevistas, en promedio, el pago de salarios representa un cuarto de los
ingresos por venta de miel por colmena. Cada productor demandó en promedio poco
menos de 130 jornadas de trabajo al año, variando de 51.4 en el primer estrato
hasta 515.8 jornadas en el cuarto estrato de productores. Y en cuanto al
combustible, es un rubro importante del CV debido al elevado precio de la
gasolina y a la frecuencia del consumo, ya que lo utilizaban para el vehículo
que transportaba la cosecha del apiario a la comunidad o al centro de acopio
donde se comercializaba; también se usaba como transporte del apicultor que
acudía a su apiario a realizar actividades diversas.
La participación del
valor de adquisición de los medicamentos (2.3 %) fue el tercer rubro más bajo
de los CV (Tabla 3), lo cual se debe a que los apicultores buscan reducir la
incidencia de la varroasis en las colonias mediante tratamientos alternativos,
primero porque resultan de bajo costo y, segundo, para evitar el uso excesivo
de agroquímicos cuyos precios van constantemente hacia el alza, información acorde a lo recabado en la pregunta de respuesta
abierta que se les hizo a los apicultores entrevistados, de la razón por la que
desembolsan menos recursos en combatir las enfermedades en las colonias.
Asimismo, los apicultores mencionaron que, en el control de este parásito, y el
del pequeño escarabajo de la colmena, ha jugado un papel muy importante la
capacitación que se les ha brindado a los apicultores, así como fueron en su
momento los apoyos oficiales que les otorgaban en la compra de los insumos
correspondientes.
Respecto al CF,
componente del CT con menor participación porcentual (31.9 %), presentó un aumento a medida que incrementó la tenencia de colmenas, por lo que, los productores
del cuarto estrato fueron los que incurrieron
en mayores CF (Tabla 4). Los IT y G
siguieron la misma tendencia (Tabla 5). Los promedios del CF presentaron diferencias estadísticas por
estrato, debido a que el IC entre éstos no se traslapan (Tabla 4). Contrario a
la tendencia de los CF, a medida que incrementó la tenencia de colmenas, en el
CF medio y la participación porcentual de los CF, en los CT se observó una
disminución, lo que evidenció la eficiencia en el uso de la capacidad
productiva instalada.
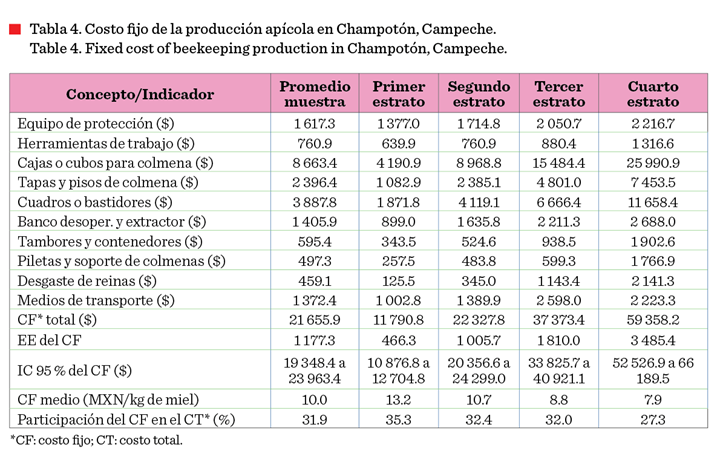
Los tres rubros que
comprendieron el 69 % del CF (Tabla 4) en la actividad apícola de Champotón,
integran la unidad básica de producción apícola en campo, la colmena, por lo
que se puede inferior que, las unidades productivas apícolas carecen de
inversión orientada a la adquisición de equipos modernos o más especializados
para el trabajo, y poseen limitada infraestructura especializada para la conservación, transporte, almacenamiento y comercialización
de la miel que se cosecha; por ejemplo, no se
reportó que se cuente con equipos para la sedimentación y envasado de este producto, o espacios para su adecuada conservación
a granel. El principal rubro del CF, representó el
valor de la depreciación de las cajas o cubos que integran las colmenas, que
equivale al 40 % del total de dicho costo. El segundo rubro de importancia en
el CF está dado por el valor de la depreciación de los cuadros o bastidores,
que contribuye con poco menos de una quinta
parte del CF total y, como tercer rubro de importancia relativa, está el
valor de la depreciación de las tapas y pisos de la colmena, que representa un
poco más de un décimo del referido costo.
Ingresos e indicadores
de rentabilidad de la apicultura
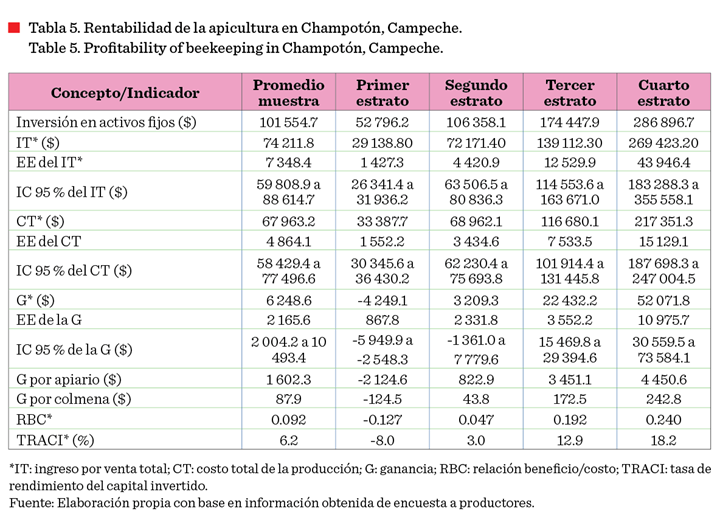
Los IT de miel
aumentaron conforme lo hace el número de colmenas. Las diferencias observadas
entre los promedios de los IT entre estratos reportaron significancia estadística, ya que los IC no se superponen (Tabla 5). Asimismo,
se observa que el valor promedio de la G de la actividad apícola en Champotón
resultó un poco mayor a 6 200 MXN al año. Aunque
para el segundo estrato, su IC 95 % varió de - 1 361.0 a 7 769,
indicando que parte de algunos de estos
productores pierden hasta 1 361 pesos MXN. Las diferencias observadas entre los promedios de la G entre
estratos presentaron validez estadística, ya que los IC no se superponen. En
general, la G se incrementó en forma directa con la mayor tenencia de colmenas,
con una diferencia en valor absoluto de cerca de 49 000 MXN entre el segundo y cuarto estrato. Por su parte,
el indicador de G por apiario y por colmena mostró una diferencia notoria entre
el segundo y cuarto estrato; por ejemplo,
ésta fue de alrededor de 440 % para el primer caso y, por colmena, la diferencia fue de aproximadamente 454 %.
El segundo indicador
asociado a la rentabilidad, la RBC, siguió un comportamiento similar al que
presentó la G por apiario, el cual es mayor
al incrementarse la tenencia de colmenas. El tercer indicador considerado en el
presente trabajo fue la TRACI, del segundo al cuarto estrato de productores,
pasó de 3 % a 18.2 % y, como en los demás indicadores para el primer estrato
resultó negativo. El valor de esta tasa de referencia permite afirmar que la
mayoría de los apicultores que poseen más de 100 colmenas (tercer estrato) y la totalidad de los que poseen más de
150 colmenas (cuarto estrato), son los
que obtienen una rentabilidad
suficiente que les permitiría la amortización de una deuda. Esto se puede
inferir debido a que la TRACI indicó, que los apicultores del tercer estrato
tuvieron una ganancia promedio de 12.9 centavos (variando de 8.9 centavos a
16.85 centavos) por cada peso invertido en activos (valor superior para la
mayoría a la tasa de referencia que fue de 9.2 centavos) y los del cuarto estrato de 18.2 centavos (Tabla 5).
DISCUSIÓN
En el presente
estudio, a medida que aumentó la tenencia de colmenas, la producción promedio
de miel también se incrementó, lo que se puede asociar a lo expuesto en la
teoría microeconómica como efecto del tamaño de empresa (Vial-Lira y
Zurita-Lillo, 2018); así, para el caso particular de la apicultura en
Champotón, se tiene que tanto la cantidad como la calidad de los insumos que
empleaban en los apiarios, las formas y eficiencia de su uso, es diferente
entre uno y otro estrato, debido principalmente, a la desigualdad en el capital
de trabajo y al objetivo general del sistema de producción, que se centra en la
búsqueda de mayores G por unidad de producción.
Con relación a la
producción de miel por apicultor, Barrón-Bravo y col. (2021) mencionaron que,
en Llera, Tamaulipas, se obtuvo un promedio anual de 1 290 kg, cifra menor que
el promedio general del municipio de Champotón, y que los tres estratos con mayor
número de apiarios (Tabla 2). Esto a pesar, de que el número promedio de
colmenas en Llera era de 79.6, casi 12 % mayor a lo hallado para Champotón
(71.1). Situación que indica que la actividad apícola en Llera presentaba baja
productividad, a diferencia de la de Champotón, que es 67.5 % mayor, lo que puede deberse a que los
apicultores de Llera no implementaban registros
para mejorar la detección de problemáticas y su control.
En el presente
estudio, el rendimiento por colmena fue
superior (30.4), lo que difiere con Sánchez-Gómez y col. (2022), quienes
reportaron que, en la región centro-sur de Jalisco, fue menor a 20 kg. Y
atribuyeron la baja productividad obtenida por los apicultores a la
africanización de las abejas, a plagas como el Varroa
destructor y a factores climáticos adversos. El rendimiento de miel
promedio por colmena reportado en el presente trabajo puede deberse a que, a
diferencia de Tamaulipas y Jalisco en Champotón, Campeche, se realizaban de 3 a
6 cosechas al año, dependiendo de las floraciones, la disponibilidad de néctar,
polen y de exudados vegetales, los cuales según indicaron Anacona Chicangana y col. (2023) se consideran como los principales
insumos que influyen sobre la productividad apícola.
Diversos autores
coinciden con lo hallado en la presente investigación, sobre la estructura
porcentual del CT. Entre ellos destacan, Zavala y col. (2021), quienes
encontraron en el estado de Aguascalientes, que el CT de la miel está
constituido, en su mayor parte, por los CV, que representaron el 55.4 % del
promedio general de los estratos, 51.9 % para el primero, 54.1 % para el
segundo y 60.2 % para el tercer estrato.
Porcentajes relativamente menores a los hallados en el presente estudio
(68 % promedio general; 64.7 % en el primer estrato, 67.6 % en el segundo y 68
% el tercero; Tablas 3 y 4), lo que podría deberse a que los autores citados
consideraron en la estructura del CT, además del CV y el CF, el costo de
oportunidad en el que incluyeron los costos
de oportunidad de la renta de la tierra y el capital de trabajo.
En
el presente estudio los CV aumentaron conforme la capacidad
productiva, no obstante, el CV medio por estrato disminuyó a medida que aumentó
la tenencia de colmenas, con excepción del
cuarto estrato (Tabla 3). Lo anterior es concordante con la teoría
microeconómica de las empresas (Vial-Lira y Zurita-Lillo, 2018), en la que se
expone que los CV aumentan con la producción, y que la función de CV tiene una
relación inversa con la función de producción total. Es decir, las curvas de
los CV medios descienden hasta que el costo marginal interseca al CV medio en
su punto mínimo, a partir del cual el CV medio empieza a incrementarse conforme aumenta la producción (Ojeda Orellana,
2020). Esto ocurre en el comportamiento del CV medio del cuarto estrato, en el que se evidencia una menor eficiencia
en el uso de los recursos productivos, respecto al tercer estrato (Tabla 3).
El pago de salarios,
gasolina e insumos alimenticios fueron los principales CV en el municipio de
Champotón, coincidiendo con lo encontrado
por Dolores-Mijangos y col. (2017) en
el Istmo de Tehuantepec, Oaxaca y por lo hallado por Doğan y col. (2020)
para el distrito de Kelkit, Turquía. Dichos autores
también concuerdan con el presente estudio,
al mencionar que los apicultores
incrementan el número de trabajadores en la temporada de cosecha; así como también, en épocas de escasez
de floración, alimentan a las abejas con
azúcar; y en ocasiones, para no elevar los costos de este rubro, optan
por no cosechar la miel de las colmenas, debido a que el costo de alimentación
artificial puede superar al de la venta de la miel. No obstante, en el Istmo de
Tehuantepec, algunos apicultores practican la trashumancia, con la finalidad de
proveer de alimento a las abejas, según la floración de cada temporada.
En
este trabajo no se consideró en ninguno de los estratos el pago por la mano de
obra del apicultor, ya que los productores consideraron su mano de obra como
parte de las G, si éste se considerara, el segundo estrato tuviera pérdidas en
vez de G y los del primer estrato tuvieran mayores pérdidas de las estimadas.
Lo anterior coincide en parte, con lo que mencionaron Ramírez y col. (2023),
quienes indicaron que los productores de Oaxaca no consideran su mano de obra y
la familiar como un costo que deba contabilizarse y retribuirse monetariamente.
A diferencia de los productores de Oaxaca, en el presente estudio se
encontraron apicultores que remuneraban la mano de obra familiar
en las labores apícolas.
En cuanto a la
estructura del CT, el CF de producción de la
miel en el municipio de Champotón fue el segundo componente, similar a
lo reportado por Zavala y col. (2021) y Ramírez y col. (2023); mientras que la
diferencia radica en la proporción de participación en la estructura de costos,
la cual en ese trabajo fue de 14 % y 10 %, y en Champotón representó el 31.9 %.
Por su parte, Beltrán-Ayala y Vásconez-Robalino (2020) documentaron que el CT
presentó una tendencia directa con relación al tamaño del apiario, es decir, el valor de los activos fijos aumenta con la
integración de mayor tenencia de colmenas al apiario, resultado semejante a
este estudio.
Los apicultores de
Champotón, en su rendimiento no consideraban el valor de la depreciación de los
CF, lo cual coincide con lo encontrado por Magaña y Leyva (2011) y
Aparicio-Porres y Chauca Gutiérrez (2026), quienes indicaron que el riesgo de omitir estos costos, resulta en la
vulnerabilidad financiera a largo plazo de las explotaciones apícolas, ya que
se compromete la capacidad de desembolsar recursos monetarios para la
reposición de los activos fijos o la implementación de innovaciones
tecnológicas. Lo que es más grave, para los apicultores de los primeros dos
estratos, ya que son los que, según Contreras y Magaña (2017), en un estudio
realizado en la península de Yucatán, requieren renovar activos fijos o
implementar tecnología que tienda a la modernización de la actividad para
cumplir con las normativas de sanidad e inocuidad que exigen los países
importadores para equiparar su nivel de competitividad con los apicultores del
tercer y cuarto estrato.
En
Champotón, Campeche, durante el año 2024, el
costo promedio de miel producido fue de USD 1.72 por kg, lo
cual evidencia la competitividad local de la miel mexicana, toda vez que en la
región de Aegean, Turquía, Çevrimli
y Sakaria (2019), hallaron que los costos de producción de 1 kg de miel de las pequeñas empresas fueron mayores en 29.8 % en comparación con el
respectivo costo de las grandes empresas apícolas, los cuales fueron de USD
3.14 (57.57 MXN) para pequeñas empresas, USD
2.1 (MXN 38.5) para empresas medianas y de USD 1.82 (MXN 33.37) para las empresas grandes. Es importante
mencionar que en las comparaciones con estudios internacionales que se presentan en este apartado no se hacen ajustes por
paridad de poder adquisitivo o diferencias de costos de vida, sino una conversión directa entre monedas de
ambos países.
En lo que respecta a
los ingresos apícolas, los apicultores del
segundo y tercer estrato duplicaron los ingresos del estrato que les
antecede, a diferencia de la investigación de Contreras y Magaña (2017),
realizada en comunidades mayas del Litoral Centro de Yucatán, México, donde
encontraron que el ingreso bruto de los apicultores del primer estrato fue de
20 096.9 MXN, 38 187.1 MXN para el segundo y 40 020.6 MXN para el tercer
estrato. En cuanto al promedio de la G por colmena, fue de 87.9 MXN, valor que
difiere a lo reportado por Bixby y col.
(2023), quienes documentaron que los apicultores en British Columbia
tuvieron una G por colmena de 56.9 CAD (748.8 MXN) y de 0.87 CAD (11.4 MXN) por
libra de miel. Sin embargo, el valor de G por colmena fue negativo para el
primer estrato del estudio de Champotón, y más bajo para el segundo estrato
(43.8 MXN); incrementándose a 172.5 MXN y 242.8 MXN para el tercer y cuarto
estrato. La variación porcentual que se observó
en la G por colmena entre estratos evidenció que existe diferencia tanto
en productividad como en el nivel de precios
de compra de insumos, lo que coincide con lo publicado por Contreras y
Magaña (2017), donde expusieron que las variaciones de productividad entre los
estratos se deben al manejo de los apiarios y que, el precio de los insumos,
que incide directamente sobre el CV, es menor en adquisiciones al por mayor que
al menudeo.
Referente
a la rentabilidad, el estudio de Champotón, tuvo
similitud con el de Barrientos-Gutiérrez y Barrientos-Niño (2026), quienes
reportaron que la rentabilidad de la apicultura en la región de la frailesca en
Chiapas es vulnerable a los elevados costos de los insumos para la manutención de las abejas, principalmente, en
épocas de escasez de floración.
La RBC en el presente
estudio, indicó que por cada peso invertido en la actividad apícola se obtuvo
una G cercana a los 10 centavos (Tabla 5), cifra menor a lo reportado por
Magaña-Magaña y col. (2016) para el estado de Campeche en la que la G fue de 64
centavos por cada peso invertido. Por su parte, cuando la TRACI supera la tasa
referente de deuda, la actividad puede capitalizarse y tender hacia su
modernización para una mayor productividad y rentabilidad en el futuro (Gitman y Zutter, 2012); condición ajena para los
apicultores del primer y segundo estrato, cuya TRACI fue menor a la tasa de
referencia.
La G y los indicadores
de rentabilidad negativos hallados para los productores del primer estrato del
municipio de Champotón se deben, principalmente, a los elevados costos de
gasolina y salarios, que representan casi la mitad
del CV (Tabla 3), pero también como mencionaron
Ramírez y col. (2023) se debe, al precio pagado al apicultor por la
miel, que fluctúa según la oferta y la demanda internacional, situación que
hace común que los pequeños apicultores obtengan pérdidas económicas, que
solventan con recursos económicos provenientes de otras fuentes de ingresos,
con la esperanza de recuperarse en el siguiente año.
Por su parte, la G y
los indicadores de rentabilidad positivos
para los demás estratos, con tendencia
al aumento al incrementar la tenencia de colmenas, puede deberse según autores
como Beltrán-Ayala y Vásconez-Robalino (2020) y Zavala y col. (2021) a
la producción de escala, ya que el aumentar la tenencia de colmenas tiene
ventajas, como la reducción de los CV medios de producción, al disminuir los
costos de los insumos y equipos apícolas.
CONCLUSIONES
La rentabilidad de la
actividad apícola evaluada en el municipio de Champotón, Campeche, mostró estar
condicionada tanto por la escala de producción, expresada en el número de
colmenas por productor, como de la eficiencia en el manejo de los costos y los
recursos disponibles. El rendimiento promedio fue de 30.4 kg de miel por
colmena, con una producción promedio anual de 2 161.3 kg de miel por productor,
con una tendencia creciente de la productividad conforme aumentó la escala de
producción. Los costos variables (CV) representaron el 68.1 % del costo total;
la mano de obra, el combustible y los insumos alimenticios fueron sus
componentes principales. La inversión fija se concentró en el equipamiento
básico de la colmena (cajas, bastidores, tapas y pisos), reflejando una
estructura de inversión orientada al equipamiento básico, por lo que se
clasifica la actividad como apicultura tradicional o de tecnificación baja. La
escala productiva determinó el resultado económico: los productores con hasta
50 colmenas registraron pérdidas económicas, mientras que los de más de 150
colmenas (cuarto estrato) alcanzaron las mayores ganancias y la mayor
rentabilidad sobre el capital invertido. No obstante, el aumento del CV medio
en el estrato de mayor tamaño productivo respecto al tercero indica que aún existe margen para mejorar la eficiencia
en el uso de los recursos. Estos resultados sugieren que las políticas de apoyo
a la apicultura en la región deberían diferenciarse según la escala productiva.
Para los pequeños productores, la prioridad es reducir los costos operativos
mediante la capacitación, la compra consolidada de insumos y el acceso a
tecnologías apropiadas. En las unidades de mayor tamaño, el énfasis debería
estar en optimizar los CV. Dado que el estudio se limitó a un municipio y a un
ciclo productivo, se recomienda ampliar el análisis a otras regiones de la
península de Yucatán y a varios ciclos, e incorporar variables de calidad de la
miel y de acceso a mercados.
Declaración
de conflicto de intereses
Los autores declararon
no tener conflictos de intereses de ningún tipo.
Referencias
Anacona-Chicangana, A., Bados-Campos, H. R. y
Vidal-Pame, D. A. (2023). Conceptos básicos para el estudio de la flora
apícola y caracterización botánica de la miel: guía para comunidades rurales.
Servicio Nacional de Aprendizaje (SENA).
https://repositorio.sena.edu.co/handle/11404/8213
Aparicio-Porres, J. J. y Chauca-Gutiérrez, J. R. (2026). Gestión
integral para la apicultura competitiva: optimización operacional, cumplimiento
normativo (BPM/HACCP) y estrategias financieras para la sostenibilidad de la cadena de valor de la miel. Cibum Scientia,
5(1), 83-96. https://doi.org/10.53287/wsxa4126bb82w
Baena-Díaz, F., Chévez, E., Ruiz de-la-Merced,
F. y Porter-Bolland, L. (2022). Apis mellifera en
México: Producción de miel, flora melífera y aspectos de polinización. Revista
Mexicana de Ciencias Pecuarias, 13(2), 525–548.
https://www.scielo.org.mx/pdf/rmcp/v13n2/2448-6698-rmcp-13-02-525.pdf
Banco de México (2025). Tasas y precios de
referencia, en Sistema de Información Económica. [En línea]. Disponible
en: http://www.banxico.org.mx/SieInternet/consultarDirectorioInternetAction.do?accion=consultarCuadro&idCuadro=CF114.
Fecha de consulta: 6 de enero de 2025.
Barrientos-Gutiérrez, N. E. y Barrientos-Niño, E. (2026). El planteamiento económico alternativo desde la apicultura frailescana. Estudios sociales. Revista de Alimentación
Contemporánea y Desarrollo Regional, 36(67), 1-35. https://doi.org/10.24836/es.v36i67.1682
Barrón-Bravo, O. G., Avilés-Ruiz, R., Felipe-Victoriano, M.,
Maciel-Torres, S. P. y Ávila-Ramos, F. (2021). Caracterización de las unidades
de producción familiar de miel en Llera, Tamaulipas. Espacio I+D, Innovación
más Desarrollo, 10(27). https://doi.org/10.31644/IMASD.27.2021.a06
Beltrán-Ayala, P. y Vásconez-Robalino, J. (2020). Análisis de los costos
de producción de miel de abeja en Ecuador como insumo en la generación de
políticas públicas que estimulen su producción: caso Pichincha. Uniandes
Episteme, 7, 1326-1340.
https://revista.uniandes.edu.ec/ojs/index.php/EPISTEME/article/view/2335
Bixby, M., Cunningham, M., Foster, L., Higo, H., &
Morfin, N. (2023). British Columbia beekeeping revenues and costs: survey data
and profit modeling, Journal of Insect Science, 23(6), 22.
https://doi.org/10.1093/jisesa/iead070
Campos, G. M., Leyva, M. C., Ferráez, P. M. y Sánchez B. Y. (2018). El
mercado internacional de la miel de abeja y la competitividad de México. Revista
de Economía, 35(90), 87-123.
https://hdl.handle.net/20.500.14330/CLA01000482580
Canepa, P. I. M. y Pérez, A. P. (2017). Análisis de la competitividad
micro y meso en la apicultura en el Estado de Campeche, México. Perspectivas
Rurales Nueva Época, 15(29), 201-219.
https://www.revistas.una.ac.cr/index.php/perspectivasrurales/article/view/9290
Çevrimli, M, B. & Sakarya, E. (2019). Economic analysis of
beekeeping enterprises in Aegean Region, Turkey. Ankara Üniversitesi Veteriner Fakültesi
Dergisi, 66(2), 109-115. https://doi.org/10.33988/auvfd.547464
Chi, C. M. T. D. J., Cruz, D. S. y Ortíz, C. O. G. (2022). Socioeconomía
de los apicultores indígenas mayas de camino real Campeche, México. Revista
Panameña de Ciencias Sociales, (6), 148-171.
http://up-rid.up.ac.pa/id/eprint/6184
Contreras-Uc, L. C. y Magaña-Magaña, M. A.
(2017). Costos y rentabilidad de la apicultura a pequeña escala en comunidades
mayas del Litoral Centro de Yucatán, México. Investigación y Ciencia: de la
Universidad Autónoma de Aguascalientes, (71), 52-58. https://doi.org/10.33064/iycuaa201771600
Contreras, U. L. C. y Magaña, M. M. A. (2018). Análisis FODA de la
apicultura a pequeña escala en el Litoral
Centro de Yucatán. Revista de El Colegio de San Luis,
8(16), 295-310. https://doi.org/10.21696/rcsl9162018771
Dolores-Mijangos, G., Santiago-Cruz, M., Arana-Coronado, J. J. y
Utrera-Quintana, F. (2017). Estudio del impacto de la actividad apícola en el
Istmo de Tehuantepec, Oaxaca, México. Agricultura,
Sociedad y Desarrollo, 14(2), 187-203. https://doi.org/10.22231/asyd.v14i2.588
Doğan, N., Adanacıoğlu, H., Saner, G., & Takma, Ç. (2020). Socio-Economic
Determinants on The Profitability of Beekeeping Enterprises in Turkey: A Case Study in The Kelkit District of Gümüşhane.
Mellifera, 20(1), 28-40. https://izlik.org/JA33KX32HC
FAOSTAT, Food and Agriculture Organization Corporate
Statistical Database (2024). Datos sobre alimentación y
agricultura. [En línea]. Disponible en:
https://www.fao.org/faostat/es/#data. Fecha de consulta: 6 de enero de
2024.
Gitman, L. J. y Zutter, C. J. (2012). Principios de administración
financiera. Decimosegunda edición. Pearson educación, México. https://gc.scalahed.com/recursos/files/r161r/w24802w/Principios_de_administracion_financiera_12Ed_Gitman.pdf
Huerta-Barrientos, A., Saldaña-Cabrera, M. Á., Ávila-Callejas, L. P. y
Vera-Morales, A. E. (2022). Cadena de valor sustentable de la apicultura en la
Ciudad de México apoyada en la innovación sociocultural. RDP Revista Digital
de Posgrado, (4), 08–21. https://doi.org/10.22201/fesa.rdp.2022.4.02
INAES, Instituto Nacional de la Economía Social (2018). Historia e
importancia de la apicultura. [En línea]. Disponible en:
https://www.gob.mx/inaes/articulos/historia-e-importancia-de-la-apicultura.
Fecha de consulta: 6 de octubre de 2025.
INEGI, Instituto Nacional de Estadística y
Geografía (2026). Índice Nacional de Precios Productor (INPP). Base julio 2025=100 (SCIAN 2018),
mercancías y servicios finales, por origen, actividades primarias, 11
agricultura, cría y explotación de animales, aprovechamiento forestal, pesca y
caza. [En línea]. Disponible en:
https://www.inegi.org.mx/app/indicesdepreciosv2/Estructura.aspx?idEstructura=1120019000300020&ST=Por%20origen%20SCIAN%202018.
Fecha de consulta: 10 de enero de 2026.
INDEFOS, Instituto de Desarrollo y Formación Social (2024). Champotón.
[En línea]. Disponible en: https://indefos.gob.mx/portal/champoton/. Fecha de
consulta: 4 de diciembre de 2025.
Magaña, M. M. A. y Leyva, M. C. E. (2011). Costos y rentabilidad del
proceso de producción apícola en México. Contaduría y Administración,
(235), 99-119. https://hdl.handle.net/20.500.14330/CLA01000337728
Magaña-Magaña, M. A.,
Tavera-Cortés, M. E., Salazar-Barrientos, L. L. y Sanginés-García,
J. R. (2016). Productividad de la apicultura en México y su impacto sobre la
rentabilidad. Revista Mexicana de
Ciencias Agrícolas, 7(5), 1103-1115.
https://www.scielo.org.mx/scielo.php?pid=S2007-09342016000501103&script=sci_arttext
Nuñez-Moscoso, A. S. (2023). Apicultura y su vínculo con los sistemas económicos actuales. Sapiens Discoveries International Journal, 1(1), 1-13. https://doi.org/10.71068/f8c4hy68
Ojeda-Orellana, R. E. (2020). El costo en la toma de decisiones. Universidad
de Cuenca. http://dspace.ucuenca.edu.ec/handle/123456789/35623
Pat-Fernández, L. A., Romero-Durán, H. P., Anguebes-Franceschi,
F. y Pat-Fernández, J. M. (2020). Eficiencia
económica y organización de la cadena productiva de miel en Campeche,
México. Agricultura, Sociedad y Desarrollo, 17(1), 71-90.
https://revista-asyd.org/index.php/asyd/article/view/1323/575
Ramírez, M. K. T., Palacios, R. M. I. y Ocampo, L. J. G. (2023).
Viabilidad económica y financiera de la producción de miel en Oaxaca. Perspectivas
Rurales Nueva Época, 21(42), 1-24. https://doi.org/10.15359/prne.21-42.2
Sánchez-Gómez, J., Roldán-Suárez, E., Contreras-Medina, D. I. y
Cuevas-Reyes, V. (2025). Redes comerciales agropecuarias: el caso de los
apicultores del centro y sur de Jalisco, México. Revista Mexicana de
Ciencias Pecuarias, 16(2), 482-495. https://doi.org/10.22319/rmcp.v16i2.6842
Sánchez-Gómez, J., Vázquez-Alfaro, M., Alaníz-Gutiérrez, L.,
González-Álvarez, V. H. y Saavedra-Jiménez, L. A. (2022). Características y
necesidades tecnológicas de los apicultores de la región centro-sur de Jalisco.
Acta Universitaria, 32, 1-14. https://doi.org/10.15174/au.2022.3493
Scheaffer, R. L., Mendenhall, W. y Ott, L. (2007). Elementos de
muestreo, sexta edición. Madrid: International Thomson Editores Spain Paraninfo.
SIACON, Sistema de Información Agroalimentaria de Consulta (2024). Datos
abiertos de estadística de la actividad agrícola, pecuaria y pesquera en
México. [En línea]. Disponible en:
https://www.gob.mx/siap/prensa/sistema-de-informacion-agroalimentaria-de-consulta-siacon.
Fecha de consulta: 18 de enero de 2024.
Vial-Lira, B. y Zurita-Lillo, F. (2018). Microeconomía.
Universidad Católica de Chile. Segunda edición.
Vital-Peralta, E. R., Chaj-Chávez, V. y Rodas-Vin, A. L. (2019). Manual
de Contabilidad de Costos de la producción en dos organizaciones de apicultores
del suroccidente de Guatemala. Centro
Universitario de Occidente de la Universidad de San Carlos de Guatemala.
[En línea]. Disponible en:
https://cyt.cunoc.edu.gt/articulos/5115e3560a2e14cbfb1696b6eea2b92bdf3d5299.pdf.
Fecha de consulta: 6 de octubre de 2025.
Zavala, B. J. I., López, S. M. A., Valdivia, A. R. y Montiel, B. B. M.
(2021). Análisis de la rentabilidad apícola por estratos en Aguascalientes,
México. Revista Mexicana de Ciencias Pecuarias, 12(2), 453-468.
https://doi.org/10.22319/rmcp.v12i2.5652